
監修:ZEN AI LAB(ZEN)
人間1人とAI社員で動く会社です。記事の数値は自社の作業ログの実測、仕様や料金は公式の一次情報で確認しています。確認した日付は本文に書いています。
MQL5でThe Impossible Gold EAを見つけ、初期値のままでよいのか確認したい方向けの記事です。配布ファイルの初期値は、作者が公開するv2.0の値と違います。v2.0の値によるバックテスト(過去データでEAを動かす試験)では、5期間すべて純損益(利益から損失を引いた額)がマイナスでした。
この記事では、次の点を確認できます。
- 配布ファイルとv2.0で違う設定
- 円口座で回したバックテストの結果
- 口座と注文量の決め方で、1回の負けの大きさがどう違ったか
- 最適化期間(作者が設定を選んだ期間)の内外と、時間帯・売買コストを変えた結果
ZEN AI LABでは、作者ブログの値を手で入力し、XMTradingのGOLDで検証しました。読み終えたら、自分のMT5で設定値を開き、作者の表と見比べられます。
「検証と運営についての開示」
>> – この記事に広告・紹介(アフィリエイト)リンクはありません。> – XMTradingとの紹介(IB・アフィリエイト)契約はありません。> – 検証したEAは、MQL5で無料配布されているものを通常どおり取得して使いました。> – 数字はすべて過去データのバックテスト結果で、将来の成績を示すものではありません。> – 投資助言ではありません。特定のEA・口座の利用を勧めるものではありません。> – ZEN AI LABは、有料のnoteマガジン「FX VERIFY LAB」でEAの検証レポートを出しています。
作者の推奨値は手で入れ直す必要があり、バックテストでは5期間ともマイナスだった
配布ファイルの初期値は、作者ブログに掲載されたv2.0の値と12項目違いました。そのため、作者が公開する値で試すには設定を手で入れ直す必要があります。
ZEN AI LABが円口座30万円で行ったバックテストでは、5期間すべて純損益がマイナスでした。各期間は同じ残高を引き継がず、30万円から個別に始めています。
配布ファイルの初期値は、作者ブログの「v1」の値と11項目一致した
The Impossible Goldの商品ページによると、作者はMORTAH Technology Limitedです。商品ページの版は2.0で、公開日は2026年3月20日、最終更新日は2026年4月1日です。
作者はXAUUSD(金)・M5(5分足)・レバレッジ1:100を推奨しています。商品ページには、XAUUSDのM5に設定すれば動作する趣旨の説明があります。
作者ブログは、v2.0の値を最適化の結果として掲載しています。作者の説明では、2023年1月〜2026年4月のデータで36,375回以上の組み合わせを試しています。
この方法は遺伝的最適化と呼ばれます。コンピューターに大量の設定を試させ、成績の良い組み合わせを選ぶ方法です。ただし、最適化を実施した事実そのものはZEN AI LABでは確かめていません。
作者ブログの版の履歴には、v2.0で初期値が最適化済みになった旨も書かれています。別の設定ファイルは不要という趣旨で、原文は「no separate .set file needed」です。
ZEN AI LABは、2026年9月13日にMT5のMarketから配布ファイルを取得しました。商品ページの最終更新日である2026年4月1日より後です。EAは起動すると「v2.0」と表示しました。
配布ファイルと作者ブログのv2.0の値を照合した結果は、次のとおりです。
| 項目 | 配布ファイルの初期値 | 作者のv2.0値 | 何の設定か |
|---|---|---|---|
| LookbackBars | 16 | 36 | — |
| BufferPips | 1.5 | 2.5 | — |
| MinRangePips | 5 | 20 | — |
| MinScoreToTrade | 50 | 60 | — |
| SessionStart | 10 | 2(GMT) | 取引を始める時刻 |
| SessionEnd | 20 | 19(GMT) | 取引を終える時刻 |
| BlockWednesday | false | true | 水曜日の取引を止める設定 |
| SL_Pips | 25 | 55 | 損切りの幅 |
| SpreadMultiplier | 3 | 5 | — |
| TrailingStep | 2 | 20 | 損切りを動かす間隔 |
| MaxTradesPerDay | 5 | 10 | 1日の取引回数の上限 |
| TrailingStart | 10 | 15 | 損切りを動かし始める幅 |
「—」は、項目名だけでは働きを言い切れないため、この記事では説明を付けていない項目です。
TrailingStartは、作者ブログのv1からv2.0への変更表に載っていない項目です。配布ファイルとv2.0は12項目違い、そのうち11項目が作者ブログのv1の値と一致しました。
RiskPerTrade 1.5%とTP_Pips 300は同じでした。配布ファイルがこの値になっている経緯や作者の意図は分かりません。
ZEN AI LABは、作者ブログに添付されたTheImpossibleGold_Optimised_v2.setを取得していません。ブログの表にあるv2.0の値を手で入力しました。入力した値は、テストレポートの設定欄とEAのログで確認しています。
自分の環境では、次の手順で確かめられます。
- MT5でEAの入力パラメーター(設定値の一覧)を開きます。
- 作者ブログのv2.0の表と各項目を見比べます。
- 違う項目があれば、作者ブログに掲載された値を入力します。
- テスターの銘柄をブローカーの金の銘柄名にします。XMTradingではGOLDです。
- 時間足をM5、モデルをEvery tick based on real ticksにして、1期間を回します。
- ロットの影響を見る場合は、FixedLotsを0.01にします。0のままならRiskPerTradeでロットが計算されます。
配布ファイルの初期値(v1の値)・レバレッジ1:500(作者推奨の1:100ではない)でも別に検証しました。同じ5期間・円口座30万円では、純損益がすべて-297,087円〜-298,680円でした。残高最大DDは99〜100%でした。
作者のv2.0値でバックテストすると、円口座30万円では5期間すべてマイナスだった
検証には、XMTradingのMT5ストラテジーテスターを使いました。条件は次のとおりです。
| 項目 | 値 |
|---|---|
| 検証日 | 2026年9月24日 |
| 銘柄 | GOLD(XMTradingでの金の銘柄名) |
| 時間足 | M5 |
| モデル | Every tick based on real ticks |
| 値動き | 実ティック(記録された値動きとスプレッド) |
| 口座通貨 | 円 |
| 初期資金 | 30万円 |
| レバレッジ | 1:100 |
| 設定 | 作者のv2.0値 |
| RiskPerTrade | 1.5% |
| ニュースフィルター | なし |
期間は約3か月ずつに分けました。期間1は2025年7月3日〜10月3日、期間2は2025年10月3日〜2026年1月3日です。期間3は2026年1月3日〜4月3日、期間4は2026年4月3日〜7月3日です。
期間5は2026年7月3日〜9月14日に設定しました。テスターの実ティックは2026年9月11日までなので、実質的な終了日は2026年9月11日です。
各期間は初期資金30万円から新しく始めています。前の期間の残高は引き継いでいません。
| 期間 | 純損益 | PF | 残高最大DD |
|---|---|---|---|
| 期間1 | -289,339円 | 0.66 | 97% |
| 期間2 | -206,944円 | 0.92 | 87% |
| 期間3 | -285,767円 | 0.50 | 96% |
| 期間4 | -286,785円 | 0.56 | 96% |
| 期間5 | -287,071円 | 0.53 | 96% |
PFは、総利益を総損失で割った値です。1より小さい場合は、損失のほうが大きかったことを表します。
残高最大DDは、決済済みの取引だけで見た残高の下落率です。それまでの最高値から最も下がった割合を示します。このバックテストでは87〜97%でした。
5期間の決済は、すべて損切りかトレーリングストップによるものでした。トレーリングストップは、値動きに合わせて損切り位置を動かす設定です。利益確定の設定であるTP_Pips 300に届いた取引は1回もありませんでした。
円口座では、1回の負けが残高の約9〜13%になった
詳しい表示を有効にしたログでは、円口座の残高30万円が「Balance: $300000.00」と表示されました。2026年7月3日の最初の取引は0.40ロットでした。損切りまでの幅は55 pipsで、ログ上は$220でした。
取引日の為替1ドル約161円で約35,500円、残高の約11.8%にあたります。RiskPerTrade 1.5%なら約4,500円となり、ロットでは約0.05ロットです。
各期間で、1回の負けが直前の残高に占めた割合の中央値を確認しました。円口座30万円では約9〜13%でした。USD口座では約1.2〜1.3%、固定0.01ロットでは0.27〜0.31%でした。
| 口座の条件 | 1回の負けの中央値 | PFの幅 | 取引回数 |
|---|---|---|---|
| 円口座30万円・RiskPerTrade 1.5% | 約9〜13% | 0.50〜0.92 | 200回・498回・193回・302回・184回 |
| USD口座2,000ドル・RiskPerTrade 1.5% | 約1.2〜1.3% | 0.70〜1.03 | 422回・498回・458回・467回・390回 |
| 円口座30万円・固定0.01ロット | 0.27〜0.31% | 0.72〜1.03 | 422回・498回・458回・467回・390回 |
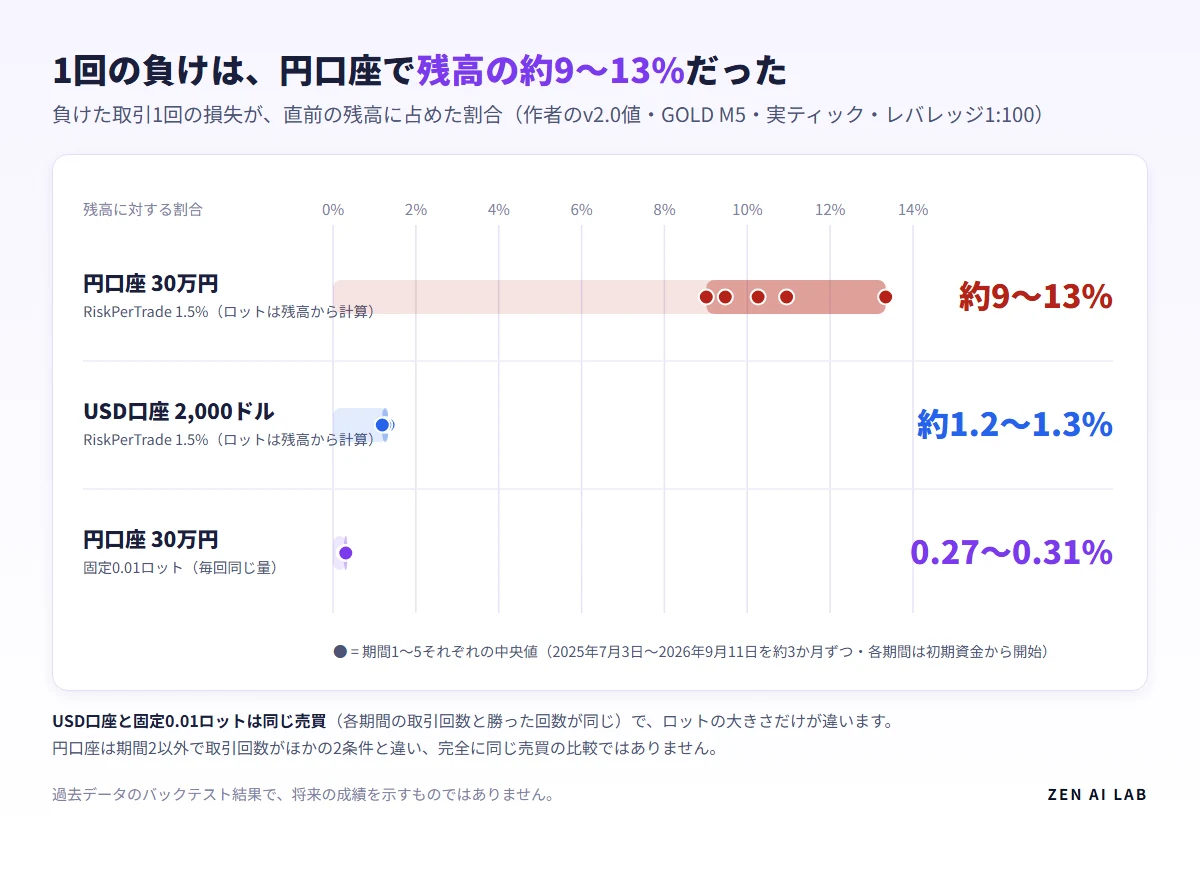
残高最大DDは、円口座30万円で87〜97%でした。USD口座では15.34〜39.00%、固定0.01ロットでは3〜11%でした。
固定ロットは、残高に関係なく毎回同じ量で注文する設定です。固定0.01ロットとUSD口座は、各期間の取引回数と勝った回数が同じでした。同じ売買で、ロットの大きさだけが違います。
| 期間 | 固定0.01ロットの純損益・PF | USD口座の純損益・PF |
|---|---|---|
| 期間1 | -12,059円・0.86 | -426.06ドル・0.83 |
| 期間2 | +3,358円・1.03 | +100.36ドル・1.03 |
| 期間3 | -17,675円・0.86 | -513.43ドル・0.84 |
| 期間4 | -31,523円・0.75 | -767.80ドル・0.74 |
| 期間5 | -30,052円・0.72 | -740.61ドル・0.70 |
固定0.01ロットの残高最大DDは、期間順に7%・3%・9%・11%・11%でした。USD口座では30.23%・15.34%・34.22%・38.59%・39.00%でした。
同じ売買だった固定0.01ロットとUSD口座を比べると、損失の大きさはロットで分かれました。固定0.01ロットのPFは0.72〜1.03で、5期間のうち4期間がマイナスです。
円口座は、期間2以外で取引回数がほかの条件と違いました。このため、円口座とほかの2条件は、完全に同じ売買の比較ではありません。
資金に対してどれだけ減りうるかは、資金とロットから見積もる方法も参考にできます。
最適化された期間の外では、期間の中よりPFが低かった
作者ブログは、最適化に使った期間を2023年1月〜2026年4月と説明しています。終了日は書かれていないため、商品ページの更新日に近い2026年4月3日で分けました。
期間の中は、2025年7月3日〜2026年4月3日の期間1〜3です。期間の外は、2026年4月3日〜9月14日の期間4〜5です。
| 条件 | 期間の中 | 期間の外 |
|---|---|---|
| 固定0.01ロット | 合計-26,376円・PF 0.92 | 合計-61,575円・PF 0.73 |
| USD口座 | 合計-839ドル・PF 0.91 | 合計-1,508ドル・PF 0.72 |
| 円口座30万円 | 合計-782,050円・PF 0.81 | 合計-573,856円・PF 0.55 |
すべての条件で、期間の外のPFが期間の中より低くなりました。期間の中でもPFは1を下回っています。円口座30万円の合計は、各期間を30万円から始めた損益を足した値です。
このブローカーのテスターでは、2025年7月3日より前のデータを利用できませんでした。最適化期間のうち確認できた範囲は、2025年7月〜2026年4月です。
時間帯とスプレッドを変えても、5期間ともマイナスだった
時間帯の「GMT」はテスターではサーバー時刻になった
GMTは世界の基準時刻です。XMTradingのサーバー時刻は夏がGMT+3、冬がGMT+2です。EAには、GMTとのずれを指定する設定項目がありません。
テスターでは、SessionStartとSessionEndがサーバー時刻に当てはめられました。ExcludeStart・ExcludeEndは、取引時間の中で取引しない時間帯の設定です。作者の値は12〜15時です。ExcludeStart・ExcludeEndも、同じくサーバー時刻に当てはめられました。
作者の「2 GMT」は、サーバー時刻の2時として扱われました。夏なら、GMTでは前日の23時にあたります。実際のエントリーは、サーバー時刻の2〜11時と15〜18時だけでした。
時間帯をサーバー時刻に換算した設定でも、5期間すべてマイナスでした。開始は5時または4時、終了は22時または21時です。取引しない時間帯は15〜18時または14〜17時にしました。
円口座30万円・レバレッジ1:100で、期間1から順に-289,270円・-287,302円・-285,118円・-287,522円・-285,843円でした。PFは0.42〜0.75でした。
スプレッドを広げた計算でも5期間ともマイナスだった
スプレッドは、買値と売値の差として取引ごとにかかるコストです。2026年9月24日に確認したGOLDの54ポイントを基準にしました。
テストを回し直さず、固定0.01ロットの各取引に追加コストを足して計算し直した試算です。スプレッドを1.5倍と2倍にした場合を計算しました。
| 期間 | スプレッド1.5倍 | スプレッド2倍 |
|---|---|---|
| 期間1 | -28,879円 | -45,698円 |
| 期間2 | -17,422円 | -38,202円 |
| 期間3 | -37,154円 | -56,633円 |
| 期間4 | -51,623円 | -71,724円 |
| 期間5 | -46,837円 | -63,622円 |
基準条件で+3,358円だった期間2も、スプレッド1.5倍の試算ではマイナスでした。この試算の計算方法は別の記事で説明しています。
まだ分かっていないこと
今回の検証は、2026年9月24日にXMTradingのMT5テスターだけで行いました。対象はGOLD・M5・実ティックです。実際の口座では動かしていません。
ブローカー、口座、過去データが変われば、結果も変わる可能性があります。2025年7月3日より前はデータがなく、バックテストを実行できませんでした。
作者の設定ファイルは取得しておらず、ブログのv2.0の表を手で入力しています。円口座でロットが大きくなった理由は確かめていません。実際の口座や他のブローカーで同じ動きになるかも未確認です。
実際の口座で、EAがGMTとサーバー時刻のどちらを使うかも分かりません。テスターでは、両方が同じ時刻として扱われます。
作者は商品ページで、ニュースフィルターはストラテジーテスターで動かないと説明しています。今回の検証もニュースフィルターなしです。
EAのソースコードは公開されていません。ZEN AI LABが確認したのは、テスター上の動きと結果です。具体的な売買条件は確認できませんでした。
作者ブログには2026年1〜3月の作者自身の検証結果があります。ただし、ブローカーやスプレッドの条件は書かれていません。条件が異なるため、ZEN AI LABの結果とは比べていません。
作者ブログは推奨ブローカーとしてRoboForexを挙げています。ZEN AI LABでは、RoboForexを使った検証を行っていません。
まとめ
- 配布ファイルと作者のv2.0の値は12項目違い、11項目が作者ブログのv1の値と一致しました。
- 作者のv2.0値による円口座30万円のバックテストは、5期間すべて純損益がマイナスでした。
- このバックテストでは、円口座の1回の負けが残高の約9〜13%になりました。
次に行うことは次のとおりです。
- 自分のMT5で入力パラメーターを開き、作者ブログのv2.0の表と見比べます。
- FixedLots 0.01とFixedLots 0(RiskPerTrade 1.5%)を同じ期間で1回ずつ回します。純損益・PF・取引回数・1回の負けの割合を見比べます。
- 同じXMTrading・GOLD・実ティックで調べた別の無料ゴールドEAの検証で、検証条件の示し方を確認します。
他の無料EAの検証はnoteで
ZEN AI LABが運営する有料noteマガジン「FX VERIFY LAB|EA性能検証レポート」では、無料EAの検証を続けて公開しています。掲載済みの検証条件と結果を確認できます。